El instrumento se firmó en la etapa de oferta, lo tramitó el área financiera y nadie volvió a mirarlo. Hasta el día en que el beneficiario presenta una reclamación y el banco paga sin preguntar nada.
En ese momento la constructora descubre dos cosas al mismo tiempo: que la garantía era autónoma, y que la discusión de fondo apenas empieza —pero ya sin el dinero en caja.
Dos instrumentos con el mismo nombre comercial
En el lenguaje de obra todo se llama igual: «la garantía», «la fianza», «el bond». Pero jurídicamente conviven dos figuras con lógicas opuestas.
La garantía a primer requerimiento (on demand)
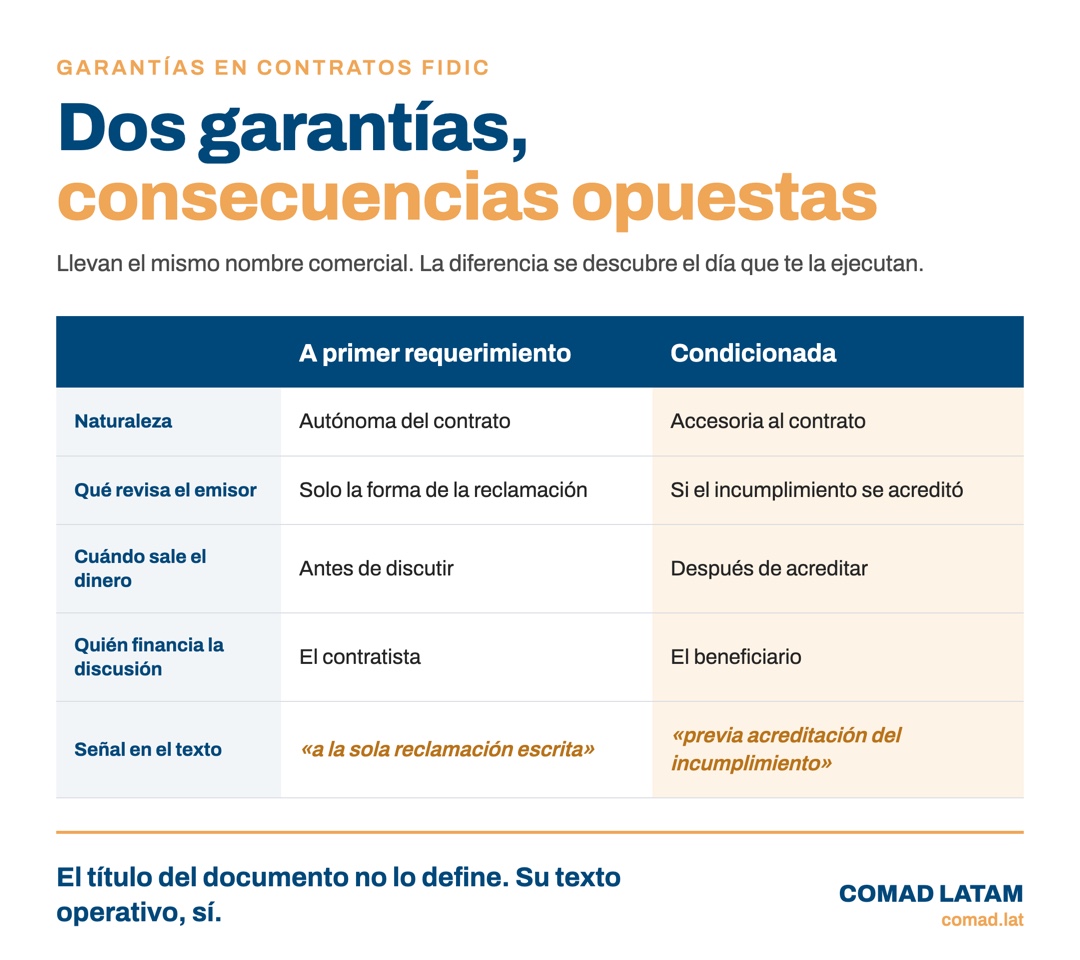
Es una obligación autónoma del banco o entidad emisora frente al beneficiario. Autónoma quiere decir que no depende del contrato de obra: vive por su cuenta.
El beneficiario presenta su reclamación en la forma que el propio documento exige y el emisor paga. No investiga si hubo incumplimiento, no pide pruebas técnicas, no escucha a la constructora. Su revisión es documental y formal: verifica que la reclamación llegue dentro de la vigencia, por el conducto pactado y con el texto requerido. Si eso se cumple, paga.
La discusión de fondo —si el incumplimiento existió o no— ocurre después del pago, y ya no la sostiene el banco: la sostiene la constructora, tratando de recuperar dinero que ya salió.
La garantía condicionada (accesoria)
Aquí la obligación del garante está atada al contrato principal. Para que nazca el deber de pagar, el beneficiario tiene que acreditar el incumplimiento en los términos que el documento establezca.
El garante evalúa. Puede pedir documentación, puede oponer las defensas que derivan del contrato, y puede negarse a pagar si el incumplimiento no está demostrado. La constructora conserva su posición mientras se discute.
Por qué la diferencia es de tesorería, no de derecho
Vale la pena decirlo sin rodeos, porque es lo que hace que este tema importe fuera del área legal.
Con una garantía a primer requerimiento, el dinero sale primero y se discute después. Con una condicionada, se discute primero y el dinero sale si procede. En ambos casos la constructora puede tener toda la razón. Lo que cambia es quién financia la discusión mientras dura.
Una garantía de cumplimiento representa un porcentaje significativo del monto contratado. Perder su disponibilidad de un día para otro no es un contratiempo jurídico: es un problema de caja que puede comprometer la ejecución de ese proyecto y de los demás que la empresa tenga en marcha.
Cómo identificar cuál firmaste
El título del documento no sirve para clasificarlo. Hemos visto documentos titulados «fianza» que operan como garantías a primer requerimiento, y documentos llamados «garantía a primera demanda» cuyo clausulado exige acreditar el incumplimiento.
Lo que define el instrumento es su texto operativo, no su encabezado. Estas son las señales que revisamos:
- Cómo se describe el hecho que dispara el pago. Fórmulas del tipo «a la sola reclamación escrita del beneficiario», «a primer requerimiento» o «sin necesidad de acreditar el incumplimiento» apuntan a una garantía autónoma. Fórmulas que exigen «acreditar», «demostrar» o «acompañar constancia del incumplimiento» apuntan a una condicionada.
- Si el garante puede oponer excepciones del contrato principal. Una cláusula que declara la obligación del garante independiente del contrato de obra —o que renuncia expresamente a oponer sus defensas— es el rasgo más claro de la garantía autónoma.
- Qué documentos debe presentar el beneficiario. Si basta un escrito firmado por él mismo, es autónoma. Si necesita un dictamen, un acta o una resolución de un tercero, hay una condición real.
- A qué reglas se sujeta el documento. Muchas garantías internacionales se someten a reglas uniformes pensadas específicamente para garantías a demanda. Su sola mención es un indicio fuerte del tipo de instrumento.
- Cómo termina la vigencia. Una fecha cierta de expiración, o un hecho objetivo y verificable, es muy distinto de una vigencia abierta atada a la recepción de la obra.
Si al leer estos cinco puntos no queda claro de qué tipo es el documento que tu empresa firmó, esa ambigüedad ya es en sí misma un hallazgo: significa que el texto admite lecturas, y en una ejecución el emisor tenderá a la lectura que lo obliga a pagar.
Qué margen hay para negociarlo
La respuesta honesta: menos del que uno quisiera, pero más del que se usa. Casi nadie lo intenta.
El tipo de garantía se decide en la etapa de oferta, normalmente porque el pliego trae el formato como anexo obligatorio. Ahí termina la conversación en la mayoría de las empresas. Cuando hay margen, suele estar en estos puntos —y son más negociables que el tipo de instrumento en sí:
- El monto y su reducción progresiva. Que la garantía disminuya conforme avanza la obra o se reciben etapas es una petición razonable y frecuentemente aceptada. Reduce la exposición sin cambiar la naturaleza del documento.
- La vigencia y su forma de terminar. Una fecha cierta de expiración es mucho mejor que una vigencia abierta. La garantía que no expira nunca es un pasivo permanente.
- Los requisitos formales de la reclamación. Aun en una garantía autónoma se puede pactar que la reclamación deba describir el incumplimiento invocado, indicar el monto y su cálculo, o ir acompañada de un aviso previo. Nada de eso impide el pago, pero deja rastro documental de lo que se alegó —y ese rastro es lo que después sostiene la recuperación.
- Quién emite. La entidad emisora, su jurisdicción y la ley aplicable determinan qué tan practicable es cualquier acción posterior.
En proyectos con financiamiento multilateral hay una capa adicional: el formato de garantía suele venir determinado por las políticas del organismo que financia, no por el contratante. Vale la pena identificar de dónde viene la exigencia antes de intentar negociarla.
Cuando la ejecución es abusiva
Que la garantía sea autónoma no significa que el beneficiario pueda reclamarla por cualquier motivo y quedarse con el dinero sin consecuencias.
La autonomía protege el mecanismo de pago, no legitima la reclamación. En el ámbito internacional se reconoce que el fraude o el abuso manifiesto son el límite de esa autonomía: cuando la reclamación es evidentemente improcedente y así puede demostrarse, existen vías para oponerse.
Ahora bien, conviene ser realista sobre lo que eso significa en la práctica:
- El estándar de prueba es alto. No basta con sostener que no hubo incumplimiento; eso es precisamente lo que la garantía autónoma deja para después. Tiene que tratarse de un abuso manifiesto, evidente con la documentación disponible.
- El tiempo juega en contra. Entre la reclamación y el pago suele haber días, no meses. Cualquier acción para detenerlo debe estar preparada antes, no improvisarse en ese momento.
- La vía y el foro dependen de dónde esté todo. La entidad emisora, la ley aplicable al documento y la jurisdicción pactada determinan qué se puede intentar y ante quién.
- Recuperar después es un procedimiento distinto. Si el pago ya ocurrió, la discusión sobre si procedía se sigue por el cauce de resolución de controversias del contrato de obra. Es un camino más largo, y por eso la prevención vale más que la reacción.
Esta es, en el fondo, la razón para revisar las garantías cuando todavía no pasa nada: en el momento de la ejecución las opciones son pocas y caras.
Qué revisar esta semana
Tres acciones concretas, ninguna requiere abogado para empezar:
- Inventaría las garantías vigentes de la empresa. Un cuadro simple: proyecto, tipo de garantía, monto, entidad emisora, vigencia y fecha de expiración. En nuestra experiencia, armar ese cuadro por primera vez ya revela sorpresas.
- Clasifica cada una con los cinco criterios de este artículo. No por su título: por su texto operativo.
- Define quién vigila las vigencias. Una garantía que sigue viva después de que debió liberarse es exposición gratuita. Alguien tiene que tener esa fecha en el calendario.